


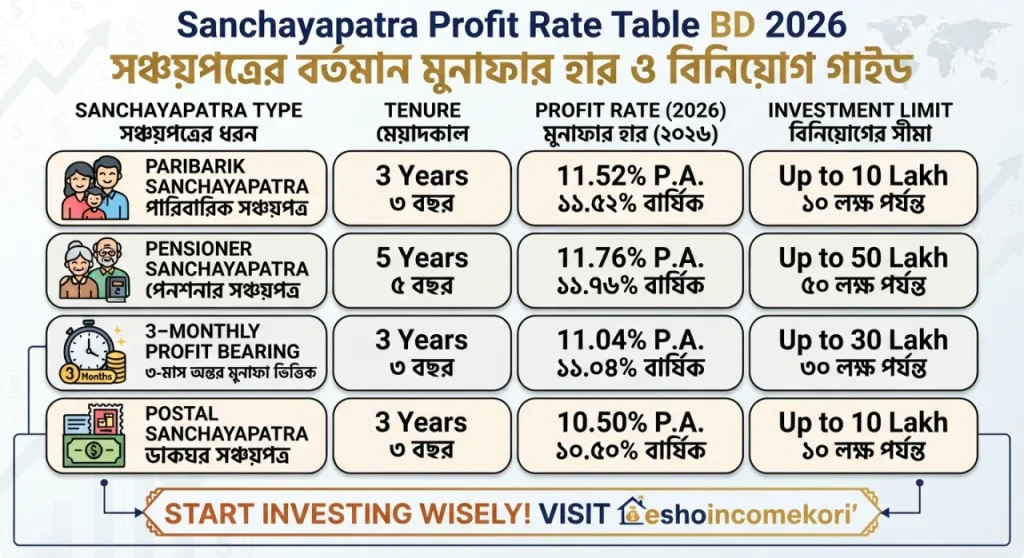
Sanchayapatra Profit Rate Table BD 2026: সঞ্চয়পত্রের বর্তমান মুনাফার হার ও বিনিয়োগ গাইড
Sanchayapatra Profit Rate Table BD 2026 – বাংলাদেশে সঞ্চয়পত্রের বর্তমান মুনাফার হার Sanchayapatra Profit Rate Table BD 2026 দেখুন। ৫ বছর মেয়াদি, পরিবার, পেনশনার ও ৩ মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্রের হার, কর ও নিয়ম জানুন।
Introduction
বাংলাদেশে তুলনামূলক নিরাপদ বিনিয়োগের কথা উঠলে সঞ্চয়পত্র এখনো অনেক মানুষের পছন্দের একটি মাধ্যম। বিশেষ করে অবসরপ্রাপ্ত ব্যক্তি, পরিবার এবং নিয়মিত আয় প্রত্যাশী বিনিয়োগকারীদের কাছে সঞ্চয়পত্র গুরুত্বপূর্ণ।
তবে সঞ্চয়পত্র কেনার আগে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো বর্তমান মুনাফার হার, বিনিয়োগের সীমা, মেয়াদ, কর এবং মুনাফা পাওয়ার পদ্ধতি সম্পর্কে পরিষ্কার ধারণা থাকা।
২০২৬ সালের জুলাই-ডিসেম্বর সময়ের জন্য সরকার সঞ্চয়পত্রের মুনাফার হার পরিবর্তন করেনি। অর্থাৎ জানুয়ারি-জুন ২০২৬ সময়ে যে হার কার্যকর ছিল, সেটিই ১ জুলাই থেকে ৩১ ডিসেম্বর ২০২৬ পর্যন্ত বহাল রাখা হয়েছে। স্কিমভেদে সর্বোচ্চ মুনাফার হার ১১.৭৭% থেকে ১১.৯৮% পর্যন্ত রয়েছে। (BD Pratidin)
এই article-এ Sanchayapatra Profit Rate Table BD 2026, কোন সঞ্চয়পত্রে কত মুনাফা, ৭.৫০ লাখ টাকা পর্যন্ত ও তার বেশি বিনিয়োগের পার্থক্য, কর, মেয়াদ এবং বিনিয়োগের আগে কী কী বিষয় বিবেচনা করবেন—সবকিছু সহজভাবে তুলে ধরা হলো।
2026 সালের সর্বশেষ সঞ্চয়পত্রের মুনাফার হার
২০২৬ সালের জুলাই-ডিসেম্বর সময়ের জন্য কার্যকর হার নিচের মতো:
| সঞ্চয় স্কিম | ৭.৫০ লাখ টাকা পর্যন্ত | ৭.৫০ লাখ টাকার বেশি |
|---|---|---|
| ৫ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র | ১১.৮৩% | ১১.৮০% |
| ৩ মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র | ১১.৮২% | ১১.৭৭% |
| পেনশনার সঞ্চয়পত্র | ১১.৯৮% | ১১.৯৮% |
| পরিবার সঞ্চয়পত্র | ১১.৯৩% | ১১.৮০% |
| পোস্ট অফিস ফিক্সড ডিপোজিট | ১১.৮২% | ১১.৭৭% |
এই হারগুলো ১ জুলাই থেকে ৩১ ডিসেম্বর ২০২৬ পর্যন্ত বহাল রয়েছে। (এখন টিভি)
সরকার কেন হার অপরিবর্তিত রেখেছে?
সঞ্চয়পত্রের মুনাফার হার সাধারণত নির্দিষ্ট সময় পরপর পর্যালোচনা করা হয়। ২০২৬ সালের দ্বিতীয়ার্ধে সরকার আগের হারই বহাল রাখার সিদ্ধান্ত নিয়েছে।
ফলে ১ জুলাই থেকে নতুন করে হার কমানো বা বাড়ানোর পরিবর্তে আগের কার্যকর হার একই রাখা হয়েছে। (Jagonews24)
৫ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র
৫ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র দীর্ঘমেয়াদি বিনিয়োগকারীদের জন্য একটি পরিচিত savings instrument।
বর্তমান কাঠামোতে:
৭.৫০ লাখ টাকা পর্যন্ত: ১১.৮৩%
৭.৫০ লাখ টাকার বেশি: ১১.৮০%
মেয়াদ পূর্ণ হলে নির্ধারিত নিয়ম অনুযায়ী মূল টাকা ও প্রাপ্য মুনাফা পাওয়া যায়।
তবে বিনিয়োগের আগে বর্তমান purchase limit এবং applicable tax rules যাচাই করা উচিত।
৩ মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র
যারা নির্দিষ্ট সময় পরপর মুনাফা পেতে চান, তাদের কাছে এই ধরনের সঞ্চয়পত্র আকর্ষণীয় হতে পারে।
বর্তমান হার:
৭.৫০ লাখ টাকা পর্যন্ত: ১১.৮২%
৭.৫০ লাখ টাকার বেশি: ১১.৭৭%
নাম থেকেই বোঝা যায়, নির্ধারিত নিয়ম অনুযায়ী তিন মাস অন্তর মুনাফা পাওয়ার ব্যবস্থা রয়েছে।
পরিবার সঞ্চয়পত্র
পরিবার সঞ্চয়পত্র নির্দিষ্ট যোগ্য বিনিয়োগকারীদের জন্য পরিচালিত হয়।
বর্তমান হার:
৭.৫০ লাখ টাকা পর্যন্ত: ১১.৯৩%
৭.৫০ লাখ টাকার বেশি: ১১.৮০%
এই স্কিমে কারা বিনিয়োগ করতে পারবেন এবং সর্বোচ্চ বিনিয়োগসীমা কত—তা বর্তমান সরকারি নিয়ম অনুযায়ী যাচাই করা গুরুত্বপূর্ণ।
পেনশনার সঞ্চয়পত্র
অবসরপ্রাপ্ত বিনিয়োগকারীদের জন্য পেনশনার সঞ্চয়পত্র বিশেষভাবে গুরুত্বপূর্ণ।
বর্তমান মুনাফার হার:
৭.৫০ লাখ টাকা পর্যন্ত: ১১.৯৮%
৭.৫০ লাখ টাকার বেশি: ১১.৯৮%
বর্তমান তালিকায় এটি সর্বোচ্চ মুনাফার হার প্রদানকারী স্কিমগুলোর একটি। (এখন টিভি)
তবে এই স্কিমের eligibility সাধারণ সবার জন্য নয়। তাই কেনার আগে আপনার যোগ্যতা যাচাই করতে হবে।
পোস্ট অফিস ফিক্সড ডিপোজিট
পোস্ট অফিসের নির্দিষ্ট মেয়াদি deposit scheme-ও জাতীয় সঞ্চয় ব্যবস্থার সঙ্গে সম্পর্কিত।
বর্তমান হার:
৭.৫০ লাখ টাকা পর্যন্ত: ১১.৮২%
৭.৫০ লাখ টাকার বেশি: ১১.৭৭%
৩ বছরের মেয়াদ পূর্ণ হলে applicable rules অনুযায়ী return পাওয়া যায়। (এখন টিভি)
৭.৫০ লাখ টাকার সীমা কেন গুরুত্বপূর্ণ?
২০২৬ সালের বর্তমান কাঠামোয় বিনিয়োগের পরিমাণ অনুযায়ী দুই ধরনের rate slab দেখা যায়।
একটি হলো:
৭,৫০,০০০ টাকা পর্যন্ত
অন্যটি:
৭,৫০,০০০ টাকার বেশি
কিছু স্কিমে দুই slab-এর rate আলাদা।
তাই শুধু headline interest rate দেখে বিনিয়োগ করা উচিত নয়। আপনার মোট eligible investment amount অনুযায়ী কোন rate প্রযোজ্য হবে তা আগে বুঝতে হবে।
১ লাখ টাকা বিনিয়োগ করলে কত মুনাফা?
ধরা যাক hypothetical হিসেবে ১ লাখ টাকা এমন একটি স্কিমে বিনিয়োগ করা হলো যার annual rate ১১.৮৩%।
সরল হিসাব:
১,০০,০০০ × ১১.৮৩%
= ১১,৮৩০ টাকা
এটি একটি illustrative calculation। Actual payout tax, timing, maturity এবং scheme-specific calculation-এর কারণে ভিন্ন হতে পারে।
৫ লাখ টাকা বিনিয়োগের উদাহরণ
ধরা যাক rate ১১.৮৩%।
৫,০০,০০০ × ১১.৮৩%
= ৫৯,১৫০ টাকা
এটি gross annualized illustration হিসেবে বোঝানো হয়েছে।
বাস্তব মুনাফা কীভাবে প্রদান হবে তা সংশ্লিষ্ট সঞ্চয়পত্রের নিয়মের ওপর নির্ভর করবে।
১০ লাখ টাকা বিনিয়োগের উদাহরণ
ধরা যাক ১০ লাখ টাকা এমন একটি স্কিমে বিনিয়োগ করা হলো যার applicable rate ১১.৮০%।
১০,০০,০০০ × ১১.৮০%
= ১,১৮,০০০ টাকা
এটি সরল annual calculation। Actual payment schedule এবং tax deduction বিবেচনা করতে হবে।
মুনাফার ওপর কর
সঞ্চয়পত্রের মুনাফার ক্ষেত্রে উৎসে কর বা withholding tax প্রযোজ্য হতে পারে।
২০২৬ সালের কর ব্যবস্থায় সঞ্চয়পত্রের মুনাফা থেকে কাটা উৎসে করের treatment নিয়ে পরিবর্তন এসেছে বলে বিভিন্ন প্রতিবেদনে উল্লেখ করা হয়েছে; তাই শুধু gross rate দেখে net return হিসাব করা উচিত নয়। (Bangla Tribune)
আপনার ক্ষেত্রে কত কর প্রযোজ্য হবে তা নির্ভর করতে পারে:
- Investment amount
- Investor status
- Taxpayer status
- Applicable income-tax rules
- Relevant certificate/documentation
তাই বড় অঙ্কের বিনিয়োগের আগে সর্বশেষ সরকারি tax guidance যাচাই করা ভালো।
Gross Profit বনাম Net Profit
ধরুন কোনো investment-এর gross return:
৳৫০,০০০
এবং applicable tax:
৳৫,০০০
তাহলে hypothetical net return:
৳৪৫,০০০
অর্থাৎ investment compare করার সময় gross rate নয়, net return দেখা বেশি বাস্তবসম্মত।
সঞ্চয়পত্রের মেয়াদ
প্রতিটি scheme-এর maturity period এক নয়।
| স্কিম | সাধারণ মেয়াদ |
|---|---|
| ৫ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র | ৫ বছর |
| ৩ মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র | ৩ বছর |
| পরিবার সঞ্চয়পত্র | ৫ বছর |
| পেনশনার সঞ্চয়পত্র | ৫ বছর |
| পোস্ট অফিস ফিক্সড ডিপোজিট | ৩ বছর |
সুনির্দিষ্ট purchase rules এবং maturity calculation-এর ক্ষেত্রে সংশ্লিষ্ট সরকারি নির্দেশনা অনুসরণ করতে হবে।
মুনাফা মাসিক নাকি মেয়াদ শেষে?
এটি পুরোপুরি scheme-এর ওপর নির্ভর করে।
কিছু scheme-এ:
মাসিক মুনাফা
কিছুতে:
তিন মাস অন্তর মুনাফা
আবার কিছু scheme-এ:
মেয়াদপূর্তিতে মুনাফা
প্রদান করা হয়।
তাই investment করার আগে payout frequency বুঝে নিন।
কার জন্য সঞ্চয়পত্র ভালো হতে পারে?
সঞ্চয়পত্র বিশেষভাবে বিবেচনা করতে পারেন যারা:
- তুলনামূলক স্থিতিশীল return চান
- দীর্ঘমেয়াদে টাকা রাখতে পারেন
- নিয়মিত income চান
- stock market volatility এড়াতে চান
- retirement planning করছেন
তবে “risk-free” শব্দটি ব্যবহার করার আগে সব applicable government, inflation এবং policy risk বিবেচনা করা উচিত।
সঞ্চয়পত্র বনাম ব্যাংক FDR
| বিষয় | সঞ্চয়পত্র | Bank FDR |
|---|---|---|
| Issuer | Government savings system | Bank |
| Return | Scheme-specific | Bank-specific |
| Tenure | Scheme অনুযায়ী | Bank অনুযায়ী |
| Liquidity | তুলনামূলক সীমিত | Product অনুযায়ী |
| Tax | Applicable rules | Applicable rules |
| Risk | Government-backed instrument framework | Bank-specific risk |
দুটোর মধ্যে কোনটি ভালো তা আপনার financial goal এবং liquidity requirement-এর ওপর নির্ভর করে।
সঞ্চয়পত্র বনাম শেয়ারবাজার
শেয়ারবাজারে capital gain এবং dividend-এর সুযোগ থাকলেও price volatility বেশি।
অন্যদিকে সঞ্চয়পত্রে predetermined rate structure থাকায় return calculation তুলনামূলক সহজ।
| বিষয় | সঞ্চয়পত্র | শেয়ার |
|---|---|---|
| Price volatility | কম/প্রযোজ্য নয় | বেশি |
| Return | নির্ধারিত scheme rate | Market-dependent |
| Capital gain | সাধারণত প্রধান উদ্দেশ্য নয় | গুরুত্বপূর্ণ |
| Dividend | নেই | কিছু company দেয় |
| Market risk | তুলনামূলক কম | বেশি |
| Liquidity | সীমিত/নিয়মভিত্তিক | Market-dependent |
Inflation বিবেচনা করা জরুরি
১১% বা তার বেশি nominal return দেখলেই investment automatically profitable বলা যায় না।
কারণ inflation purchasing power কমিয়ে দেয়।
উদাহরণ:
Nominal return = 11.8%
Inflation = 8%
তাহলে approximate real return:
11.8% − 8%
= 3.8%
এটি simplified illustration; প্রকৃত real return tax, compounding এবং inflation methodology-এর ওপর নির্ভর করে।
সঞ্চয়পত্র কেনার আগে যে বিষয়গুলো দেখবেন
১. আপনার eligibility
সব scheme সবার জন্য নয়।
২. Investment limit
প্রতিটি scheme-এর limit আলাদা হতে পারে।
৩. Maturity period
কত বছর টাকা আটকে থাকবে তা দেখুন।
৪. Profit payment schedule
মাসিক, ত্রৈমাসিক নাকি maturity—তা বুঝুন।
৫. Tax
Gross return এবং net return আলাদা করে হিসাব করুন।
৬. Early encashment rules
মেয়াদ শেষ হওয়ার আগে ভাঙলে কী হবে তা আগে জেনে নিন।
৭. Nominee
প্রয়োজন অনুযায়ী nominee information ঠিকভাবে দিন।
সঞ্চয়পত্র আগাম ভাঙলে কী হয়?
অনেক investor মনে করেন যেকোনো সময় ভাঙলেও maturity rate-ই পাওয়া যাবে।
বাস্তবে premature encashment-এর ক্ষেত্রে applicable rules অনুযায়ী মুনাফার amount বা rate পরিবর্তিত হতে পারে।
তাই investment করার আগে আপনার liquidity requirement বিবেচনা করুন।
সঞ্চয়পত্রে বিনিয়োগের সুবিধা
- তুলনামূলক predictable return
- Government savings framework
- বিভিন্ন ধরনের scheme
- নির্দিষ্ট maturity
- কিছু scheme-এ periodic income
- Retirement planning-এ ব্যবহারযোগ্য
- Long-term savings-এর জন্য উপযোগী হতে পারে
সঞ্চয়পত্রের অসুবিধা
- Liquidity সীমিত হতে পারে
- Early encashment-এ return কমতে পারে
- Tax প্রযোজ্য হতে পারে
- Investment limits রয়েছে
- Inflation-এর কারণে real return কমতে পারে
- Rules ও rates পরিবর্তিত হতে পারে
Common Mistakes
শুধু ১১.৯৮% দেখে বিনিয়োগ করা
সবাই পেনশনার সঞ্চয়পত্রের rate পাবেন না।
Eligibility না দেখা
কিছু scheme নির্দিষ্ট category-এর জন্য।
Tax বাদ না দেওয়া
Gross return দেখে net income ধরে নেওয়া ভুল।
Maturity period Ignore করা
দীর্ঘ সময় টাকা lock-in হতে পারে।
Emergency Fund না রাখা
জরুরি প্রয়োজনে টাকা লাগলে premature encashment সুবিধাজনক নাও হতে পারে।
পুরোনো Rate ব্যবহার করা
সঞ্চয়পত্রের rate সময়ের সঙ্গে পরিবর্তিত হতে পারে। ২০২৬ সালের জুলাই-ডিসেম্বরের বর্তমান rate ব্যবহার করুন।
2026 Sanchayapatra Investment Checklist
- Current profit rate যাচাই
- Scheme eligibility যাচাই
- Investment limit যাচাই
- Maturity period দেখা
- Profit payment frequency বোঝা
- Tax treatment যাচাই
- Premature encashment rules জানা
- Nominee information প্রস্তুত রাখা
- প্রয়োজনীয় documents প্রস্তুত রাখা
- Official government information যাচাই
আরো পড়ুন
- Tapmad: বাংলাদেশের সেরা স্পোর্টস স্ট্রিমিং প্ল্যাটফর্ম – দাম, বৈশিষ্ট্য ও ব্যবহার পদ্ধতি
- bd cricket: বাংলাদেশ ক্রিকেটের ইতিহাস, অর্জন, তারকা খেলোয়াড় ও ভবিষ্যৎ সম্ভাবনা
- ban v aus: বাংলাদেশ বনাম অস্ট্রেলিয়া ক্রিকেট প্রতিদ্বন্দ্বিতার সম্পূর্ণ ইতিহাস ও পরিসংখ্যান
- FIFA এর কাঠামো ও শাসনব্যবস্থা: ফুটবল বিশ্বের প্রশাসনিক পিরামিড – কারা চালায় এই বিশাল সংস্থা? (২০২৫ আপডেট)
- ফ্রিল্যান্সিং কি?
FAQ
২০২৬ সালে সঞ্চয়পত্রের সর্বোচ্চ মুনাফার হার কত?
জুলাই-ডিসেম্বর ২০২৬ সময়ে স্কিমভেদে সর্বোচ্চ হার ১১.৯৮%। পেনশনার সঞ্চয়পত্রে ১১.৯৮% পর্যন্ত হার রয়েছে। (এখন টিভি)
৫ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্রের হার কত?
৭.৫০ লাখ টাকা পর্যন্ত বিনিয়োগের জন্য ১১.৮৩% এবং ৭.৫০ লাখ টাকার বেশি বিনিয়োগের জন্য ১১.৮০% হার কার্যকর রয়েছে। (এখন টিভি)
পরিবার সঞ্চয়পত্রের মুনাফা কত?
বর্তমান কাঠামোয় ৭.৫০ লাখ টাকা পর্যন্ত ১১.৯৩% এবং এর বেশি বিনিয়োগে ১১.৮০% হার রয়েছে। (এখন টিভি)
পেনশনার সঞ্চয়পত্রের হার কত?
বর্তমান তালিকায় পেনশনার সঞ্চয়পত্রের হার ১১.৯৮% পর্যন্ত। (এখন টিভি)
৩ মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্রের হার কত?
৭.৫০ লাখ টাকা পর্যন্ত ১১.৮২% এবং এর বেশি বিনিয়োগে ১১.৭৭% হার রয়েছে। (এখন টিভি)
২০২৬ সালের জুলাই থেকে কি সঞ্চয়পত্রের rate কমেছে?
না। জুলাই-ডিসেম্বর ২০২৬ সময়ের জন্য আগের কার্যকর হার অপরিবর্তিত রাখা হয়েছে। (BD Pratidin)
৭.৫০ লাখ টাকার বেশি বিনিয়োগ করলে rate কমে যায় কি?
কিছু scheme-এ ৭.৫০ লাখ টাকার বেশি বিনিয়োগের জন্য rate কিছুটা কম। তবে পেনশনার সঞ্চয়পত্রের ক্ষেত্রে বর্তমান তালিকায় দুই slab-এই ১১.৯৮% দেখানো হয়েছে। (এখন টিভি)
সঞ্চয়পত্রে tax দিতে হয়?
প্রযোজ্য tax rules অনুযায়ী মুনাফা থেকে উৎসে কর কাটা হতে পারে। আপনার tax status অনুযায়ী net return আলাদা হতে পারে। (Bangla Tribune)
সঞ্চয়পত্রের মুনাফা কি মাসে মাসে পাওয়া যায়?
সব scheme-এ নয়। Scheme অনুযায়ী মাসিক, তিন মাস অন্তর বা maturity-based payout থাকতে পারে।
সঞ্চয়পত্রের টাকা আগে ভাঙা যায়?
Applicable rules অনুসরণ করে premature encashment সম্ভব হতে পারে, তবে তখন maturity-এর পূর্ণ benefit নাও পাওয়া যেতে পারে।
সঞ্চয়পত্র কি শেয়ারবাজারের চেয়ে নিরাপদ?
দুটির risk profile আলাদা। সঞ্চয়পত্রে market price volatility নেই, কিন্তু শেয়ারবাজারে price fluctuation উল্লেখযোগ্য হতে পারে।
সঞ্চয়পত্র কি inflation-এর চেয়ে বেশি return দেয়?
Nominal rate বেশি হলেও inflation এবং tax বাদ দিলে প্রকৃত বা real return কম হতে পারে।
১ লাখ টাকা সঞ্চয়পত্রে রাখলে কত মুনাফা হবে?
Rate অনুযায়ী হিসাব পরিবর্তিত হবে। উদাহরণ হিসেবে ১১.৮৩% হলে এক বছরের সরল হিসাব প্রায় ১১,৮৩০ টাকা gross return। Actual payout scheme এবং tax rules অনুযায়ী ভিন্ন হতে পারে।
কোন সঞ্চয়পত্র সবচেয়ে বেশি মুনাফা দেয়?
বর্তমান জুলাই-ডিসেম্বর ২০২৬ rate table অনুযায়ী পেনশনার সঞ্চয়পত্রের সর্বোচ্চ rate ১১.৯৮%। তবে eligibility বিবেচনা করা বাধ্যতামূলক। (এখন টিভি)
সঞ্চয়পত্র কেনার আগে সবচেয়ে গুরুত্বপূর্ণ বিষয় কী?
Current rate, eligibility, investment limit, maturity, tax এবং premature encashment rules—এই ছয়টি বিষয় আগে যাচাই করুন।
Final Verdict
Sanchayapatra Profit Rate Table BD 2026 অনুযায়ী জুলাই থেকে ডিসেম্বর ২০২৬ পর্যন্ত সঞ্চয়পত্রের মুনাফার হার অপরিবর্তিত রয়েছে। বিভিন্ন scheme-এর সর্বোচ্চ rate ১১.৭৭% থেকে ১১.৯৮% পর্যন্ত। (BD Pratidin)
বর্তমান rate-এর মধ্যে পেনশনার সঞ্চয়পত্রে ১১.৯৮%, পরিবার সঞ্চয়পত্রে ১১.৯৩%, ৫ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্রে ১১.৮৩% এবং ৩ মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্রে ১১.৮২% পর্যন্ত হার রয়েছে। (এখন টিভি)
তবে শুধু সর্বোচ্চ percentage দেখেই investment decision নেওয়া উচিত নয়। আপনার eligibility, investment limit, tax, liquidity requirement, maturity period এবং income needs বিবেচনা করে scheme নির্বাচন করা বেশি গুরুত্বপূর্ণ।
২০২৬ সালের বর্তমান তথ্য অনুযায়ী investment করার আগে সরকারি জাতীয় সঞ্চয় অধিদপ্তর এবং অভ্যন্তরীণ সম্পদ বিভাগ-এর সর্বশেষ নির্দেশনা যাচাই করুন, কারণ rate, tax এবং investment rules ভবিষ্যতে পরিবর্তিত হতে পারে। (ird.gov.bd)