


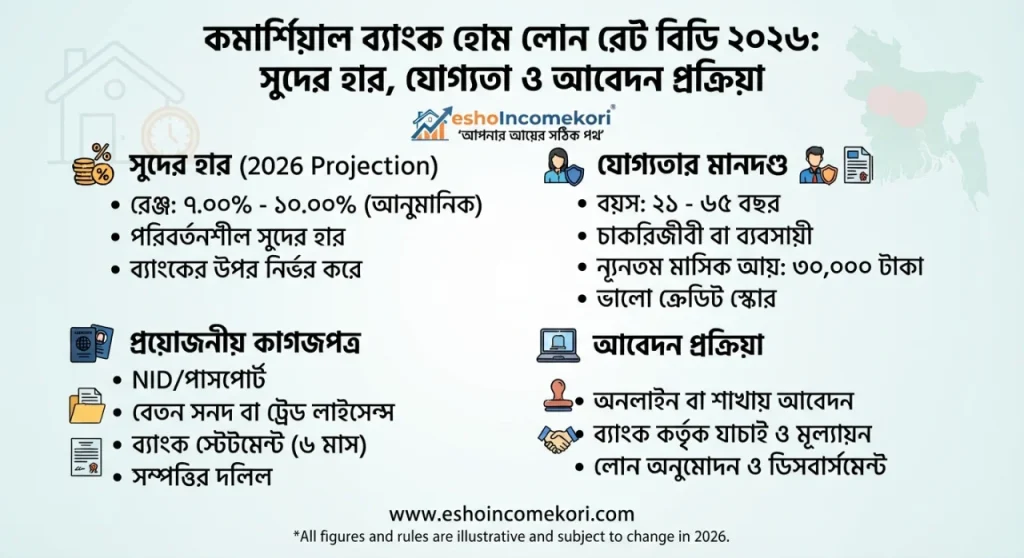
Commercial Bank Home Loan Rates BD 2026: সুদের হার, যোগ্যতা ও আবেদন প্রক্রিয়া
Commercial Bank Home Loan Rates BD 2026 GuideCommercial Bank Home Loan Rates BD 2026 সম্পর্কে জানুন। সুদের হার, EMI, যোগ্যতা, প্রয়োজনীয় documents, processing fee ও loan নেওয়ার নিয়ম বিস্তারিত।
Introduction Hook
বাংলাদেশে নিজের একটি flat বা বাড়ি কেনার পরিকল্পনা থাকলে সবচেয়ে বড় প্রশ্নগুলোর একটি হলো, home loan-এর সুদের হার কত এবং মাসে কত টাকা কিস্তি দিতে হবে?
বর্তমানে property price অনেকের জন্য একসঙ্গে পুরো payment করা কঠিন করে তুলেছে। তাই commercial bank-এর housing loan অনেক buyer-এর কাছে একটি গুরুত্বপূর্ণ financing option।
কিন্তু শুধু কম interest rate দেখেই home loan নির্বাচন করা ঠিক নয়। Loan amount, tenure, processing fee, early settlement charge, income requirement, collateral, documentation এবং floating interest rate-এর পরিবর্তনের সম্ভাবনাও বিবেচনা করতে হয়।
এই article-এ Commercial Bank Home Loan Rates BD 2026 সম্পর্কে বিস্তারিত আলোচনা করা হবে। Home loan কীভাবে কাজ করে, interest rate কীভাবে নির্ধারিত হতে পারে, EMI কীভাবে হিসাব করবেন, কোন documents প্রয়োজন, bank কীভাবে eligibility যাচাই করে এবং loan নেওয়ার আগে কোন ভুলগুলো এড়িয়ে চলবেন—সবকিছু সহজভাবে তুলে ধরা হবে।
Quick Summary Table
| বিষয় | যা জানা গুরুত্বপূর্ণ |
|---|---|
| Home Loan | বাড়ি বা flat কেনা/নির্মাণের জন্য financing |
| Interest Rate | Bank ও borrower profile অনুযায়ী পরিবর্তিত হতে পারে |
| Loan Amount | Income ও property value-এর ওপর নির্ভর করতে পারে |
| Loan Tenure | কয়েক বছর থেকে দীর্ঘমেয়াদি হতে পারে |
| EMI | Principal ও interest-এর ভিত্তিতে নির্ধারিত |
| Processing Fee | Bank অনুযায়ী আলাদা হতে পারে |
| Down Payment | Buyer-এর নিজস্ব contribution প্রয়োজন হতে পারে |
| Collateral | Property mortgage প্রয়োজন হতে পারে |
| Income Proof | Loan eligibility যাচাইয়ের জন্য গুরুত্বপূর্ণ |
| Credit History | Bank-এর risk assessment-এ গুরুত্বপূর্ণ |
| Early Settlement | Applicable charge থাকতে পারে |
| Insurance | কিছু loan structure-এ প্রয়োজন হতে পারে |
Home Loan কী?
Home loan হলো bank বা financial institution থেকে নেওয়া এমন একটি loan, যা সাধারণত residential property কেনা, নির্মাণ, renovation বা নির্দিষ্ট housing-related purpose-এ ব্যবহার করা হয়।
একজন borrower bank থেকে নির্দিষ্ট amount loan নেন এবং নির্ধারিত tenure অনুযায়ী principal ও interest পরিশোধ করেন।
সাধারণত monthly installment বা EMI-এর মাধ্যমে payment করা হয়।
Commercial Bank Home Loan কীভাবে কাজ করে?
ধরা যাক, একটি flat-এর মূল্য ৮০ লাখ টাকা।
আপনার কাছে ৩০ লাখ টাকা আছে।
বাকি ৫০ লাখ টাকা financing প্রয়োজন।
Bank আপনার income, credit profile, property value এবং অন্যান্য criteria যাচাই করে loan approve করতে পারে।
Loan পাওয়ার পর নির্ধারিত tenure অনুযায়ী EMI দিতে হবে।
তবে bank সম্পূর্ণ property price finance করবে কি না তা bank policy এবং borrower eligibility-এর ওপর নির্ভর করে।
Commercial Bank Home Loan Rates 2026 কেন গুরুত্বপূর্ণ?
Interest rate সরাসরি আপনার total borrowing cost-এর ওপর প্রভাব ফেলে।
একই amount-এর loan হলেও interest rate এবং tenure পরিবর্তিত হলে monthly EMI এবং total interest substantially পরিবর্তিত হতে পারে।
তাই শুধু “monthly EMI কত” না দেখে total repayment amount হিসাব করা উচিত।
Home Loan Interest Rate কীভাবে নির্ধারিত হয়?
Bank loan pricing বিভিন্ন factor-এর ওপর নির্ভর করতে পারে।
এর মধ্যে রয়েছে:
Bank-এর lending policy
Market interest environment
Borrower’s income
Credit history
Loan amount
Loan tenure
Property type
Loan-to-value ratio
Employer profile
Relationship with bank
Collateral quality
তাই একটি advertised rate দেখেই প্রত্যেক borrower একই rate পাবেন—এমন নিশ্চয়তা নেই।
Fixed বনাম Variable Interest Rate
Fixed Interest Rate
Fixed rate-এর ক্ষেত্রে নির্দিষ্ট সময়ের জন্য interest rate অপরিবর্তিত থাকতে পারে।
এতে borrower future EMI সম্পর্কে তুলনামূলকভাবে বেশি predictability পেতে পারেন।
তবে fixed rate-এর terms bankভেদে আলাদা হতে পারে।
Variable বা Floating Rate
Floating rate market condition বা bank pricing structure অনুযায়ী পরিবর্তিত হতে পারে।
Interest rate বাড়লে EMI বা loan repayment burden বাড়তে পারে।
আবার rate কমলে borrowing cost কমার সুযোগও থাকতে পারে।
Loan agreement sign করার আগে rate adjustment mechanism বুঝে নিন।
EMI কী?
EMI হলো Equated Monthly Installment।
প্রতি মাসে borrower যে নির্দিষ্ট installment payment করেন, সেটিই সাধারণভাবে EMI নামে পরিচিত।
EMI-এর মধ্যে principal এবং interest-এর অংশ থাকে।
Loan-এর শুরুতে interest component তুলনামূলকভাবে বেশি থাকতে পারে এবং সময়ের সঙ্গে principal repayment-এর proportion পরিবর্তিত হয়।
Home Loan EMI Example
ধরা যাক:
Loan amount = ৫০ লাখ টাকা
Annual interest rate = ১১%
Loan tenure = ১৫ বছর
এই ধরনের loan-এর EMI আনুমানিকভাবে প্রতি মাসে ৫৬ হাজার টাকার আশপাশে হতে পারে।
তবে actual EMI bank-এর exact interest calculation method এবং applicable rate অনুযায়ী পরিবর্তিত হতে পারে।
এটি শুধু educational example।
Loan Tenure-এর প্রভাব
Tenure বাড়ালে monthly EMI কমতে পারে।
কিন্তু দীর্ঘ tenure-এর কারণে total interest payment বেশি হতে পারে।
অন্যদিকে short tenure-এ EMI বেশি হলেও total interest burden কম হতে পারে।
তাই শুধু কম EMI দেখে দীর্ঘ tenure নির্বাচন করা উচিত নয়।
Down Payment কী?
Down payment হলো property price-এর একটি অংশ যা buyer নিজস্ব অর্থ দিয়ে পরিশোধ করেন।
উদাহরণ:
Property price = ১ কোটি টাকা
নিজস্ব contribution = ৩০ লাখ টাকা
Loan requirement = ৭০ লাখ টাকা
তবে bank কত শতাংশ finance করবে তা bank policy, property valuation এবং borrower profile-এর ওপর নির্ভর করতে পারে।
Property Valuation কেন গুরুত্বপূর্ণ?
Bank সাধারণত property-এর market বা assessed value বিবেচনা করে।
আপনি seller-এর সঙ্গে ১ কোটি টাকায় agreement করলেও bank-এর valuation যদি কম হয়, তাহলে expected loan amount নাও পেতে পারেন।
এই কারণে property valuation আগে বোঝা গুরুত্বপূর্ণ।
Home Loan Eligibility
Bank সাধারণত borrower-এর repayment capacity যাচাই করে।
এর মধ্যে থাকতে পারে:
Monthly income
Existing loan
Credit history
Employment stability
Age
Loan tenure
Property value
Down payment
Bank statement
Tax-related information
Self-employed হলে business income
সাধারণভাবে higher stable income থাকলে borrowing capacity বেশি হতে পারে।
Salaried Person-এর জন্য Home Loan
চাকরিজীবীদের ক্ষেত্রে salary certificate, payslip, bank statement এবং employment information গুরুত্বপূর্ণ হতে পারে।
Bank borrower-এর income stability এবং existing liabilities বিবেচনা করতে পারে।
চাকরির tenure এবং employer profile-ও কিছু ক্ষেত্রে বিবেচনায় আসতে পারে।
Self-Employed Person-এর জন্য Home Loan
ব্যবসায়ী বা self-employed borrower-এর income verification কিছুটা বেশি documentation-based হতে পারে।
ব্যবসার financial statements
Bank statements
Tax return
Trade license
Business documents
এসব প্রয়োজন হতে পারে।
Bank policy অনুযায়ী documents পরিবর্তিত হতে পারে।
Required Documents
Home loan application-এর সময় সাধারণত কিছু basic documents প্রয়োজন হতে পারে।
NID
Passport-size photographs
Income proof
Bank statement
Tax-related documents
Employment certificate
Salary certificate
Property documents
Sale agreement
Ownership documents
Approved plan
প্রয়োজন অনুযায়ী অন্যান্য supporting documents
Property Documents
Flat বা house purchase-এর ক্ষেত্রে bank property documents carefully যাচাই করতে পারে।
Sale deed
Previous deeds
Khatian
Mutation
Tax receipt
Approved plan
Developer documents
যদি applicable হয়
এসব documentation গুরুত্বপূর্ণ।
Developer Flat-এর Home Loan
নতুন apartment developer-এর কাছ থেকে flat কিনলে bank project এবং developer-এর documentation-ও review করতে পারে।
Project approval
Land title
Developer agreement
Approved plan
Sale agreement
Construction status
এসব বিষয় loan approval-এ গুরুত্বপূর্ণ হতে পারে।
Resale Flat-এর Home Loan
Resale flat-এর ক্ষেত্রে title history এবং seller-এর ownership বিশেষভাবে গুরুত্বপূর্ণ।
Bank legal verification করে property mortgageable কি না তা নির্ধারণ করতে পারে।
যদি title documentation-এ সমস্যা থাকে, loan approval delay বা rejection হতে পারে।
Home Loan Processing Fee
Home loan-এর সঙ্গে processing fee থাকতে পারে।
এছাড়াও documentation, valuation, legal verification এবং অন্যান্য applicable charges থাকতে পারে।
Loan নেওয়ার আগে bank-এর complete fee schedule লিখিতভাবে জেনে নিন।
শুধু interest rate compare করলে actual borrowing cost পুরোপুরি বোঝা যায় না।
Early Settlement বা Prepayment
Borrower নির্ধারিত সময়ের আগে loan-এর পুরো বা আংশিক amount পরিশোধ করতে চাইলে applicable charges থাকতে পারে।
Loan agreement-এ early settlement, prepayment এবং partial payment-এর rules দেখে নিন।
Late Payment Charge
EMI সময়মতো না দিলে late payment charge বা অন্যান্য applicable consequences হতে পারে।
তাই EMI date এবং automatic payment ব্যবস্থা carefully manage করুন।
Home Loan-এর মোট খরচ কীভাবে তুলনা করবেন?
ধরা যাক দুইটি bank একই amount-এর loan দিচ্ছে।
Bank A-এর interest rate কিছুটা কম।
কিন্তু processing fee বেশি।
Bank B-এর interest rate সামান্য বেশি।
কিন্তু fee কম এবং early settlement সুবিধাজনক।
এক্ষেত্রে শুধু interest rate দিয়ে সিদ্ধান্ত নেওয়া ঠিক হবে না।
Compare করুন:
Interest rate
Total repayment
Processing fee
Legal fee
Valuation fee
Early settlement charge
Late payment charge
Insurance cost
অন্যান্য applicable charges
Home Loan Comparison Table
| বিষয় | Bank A | Bank B |
|---|---|---|
| Interest Rate | কম হতে পারে | কিছুটা বেশি হতে পারে |
| Processing Fee | Bank policy অনুযায়ী | Bank policy অনুযায়ী |
| Tenure | Product অনুযায়ী | Product অনুযায়ী |
| Prepayment | Terms অনুযায়ী | Terms অনুযায়ী |
| Property Valuation | প্রয়োজন হতে পারে | প্রয়োজন হতে পারে |
| Legal Verification | প্রয়োজন হতে পারে | প্রয়োজন হতে পারে |
| EMI | Rate ও tenure অনুযায়ী | Rate ও tenure অনুযায়ী |
এই table শুধুমাত্র comparison framework। Actual 2026 rates এবং charges bank-এর current offer থেকে যাচাই করা উচিত।
Home Loan নেওয়ার আগে Bank কী প্রশ্ন করবেন?
Bank representative-এর কাছে শুধু “interest rate কত?” জিজ্ঞেস করবেন না।
বরং জানতে চান:
Effective interest rate কত?
Rate fixed না floating?
Rate change হলে কীভাবে পরিবর্তিত হবে?
Maximum loan amount কত?
Maximum tenure কত?
Processing fee কত?
Legal fee আছে কি?
Valuation fee কত?
Prepayment charge আছে কি?
Late payment charge কত?
Insurance প্রয়োজন কি?
Property valuation কীভাবে হবে?
Home Loan Approval Process
Step 1: Eligibility Check
নিজের income এবং existing liabilities দেখে preliminary eligibility check করুন।
Step 2: Bank Selection
একাধিক bank-এর loan terms compare করুন।
Step 3: Application
Required documents দিয়ে application submit করুন।
Step 4: Income Verification
Bank আপনার income এবং repayment capacity যাচাই করবে।
Step 5: Property Valuation
Property-এর value এবং condition assess করা হতে পারে।
Step 6: Legal Verification
Property title ও documentation review করা হতে পারে।
Step 7: Approval
সব criteria পূরণ হলে loan approval হতে পারে।
Step 8: Documentation
Loan agreement এবং mortgage-related documents complete করতে হয়।
Step 9: Disbursement
Applicable conditions পূরণ হওয়ার পর loan amount disburse করা হতে পারে।
Home Loan নেওয়ার আগে Credit Profile কেন গুরুত্বপূর্ণ?
Bank borrower-এর repayment history বিবেচনা করতে পারে।
Existing loan বা credit card dues থাকলে debt burden বাড়তে পারে।
তাই নতুন home loan নেওয়ার আগে existing financial obligations হিসাব করুন।
Debt-to-Income Ratio
আপনার monthly income-এর কত অংশ existing debt এবং proposed EMI-তে চলে যাবে তা গুরুত্বপূর্ণ।
ধরা যাক monthly income ১ লাখ টাকা।
Existing loan payment ২০ হাজার টাকা।
নতুন home loan EMI ৪০ হাজার টাকা।
তাহলে total debt payment ৬০ হাজার টাকা।
এটি household budget-এর ওপর বড় চাপ তৈরি করতে পারে।
তাই EMI affordability বাস্তবভাবে হিসাব করা উচিত।
Home Loan নেওয়ার আগে Emergency Fund
Property কেনার জন্য পুরো savings down payment-এ ব্যবহার করা ঝুঁকিপূর্ণ হতে পারে।
কারণ job loss, medical expense, business problem বা unexpected cost আসতে পারে।
তাই home purchase-এর পাশাপাশি emergency reserve রাখার বিষয়টি বিবেচনা করুন।
Tax এবং অন্যান্য Financial Consideration
Home loan এবং property transaction-এর সঙ্গে বিভিন্ন tax, registration এবং documentation cost যুক্ত হতে পারে।
Property purchase-এর total budget করার সময় এসব expense অন্তর্ভুক্ত করুন।
শুধু flat price + EMI হিসাব করলে প্রকৃত financial burden কম দেখাতে পারে।
Common Mistakes
শুধু lowest interest rate দেখে bank নির্বাচন করা।
Processing fee ignore করা।
Floating rate-এর risk না বোঝা।
Long tenure-এর total interest হিসাব না করা।
Property valuation-এর বিষয়টি না জানা।
Existing loan বিবেচনা না করে নতুন EMI নেওয়া।
Down payment-এর পর savings শেষ করে ফেলা।
Loan agreement না পড়ে sign করা।
Prepayment rules না জানা।
Late payment consequences ignore করা।
Expert Tips
একাধিক bank-এর offer compare করুন।
Interest rate-এর পাশাপাশি total repayment দেখুন।
Effective borrowing cost হিসাব করুন।
Fixed ও floating rate-এর পার্থক্য বুঝুন।
Loan tenure নিজের income অনুযায়ী নির্বাচন করুন।
Emergency fund বজায় রাখুন।
Property documents আগে থেকেই প্রস্তুত করুন।
Developer project হলে bank-approved project কি না জেনে নিন।
Prepayment policy আগে জেনে নিন।
সব charges লিখিতভাবে নিন।
Loan agreement পুরোপুরি পড়ে sign করুন।
Pros and Cons
সুবিধা
একসঙ্গে পুরো property price দেওয়ার প্রয়োজন কমে।
নিজস্ব বাড়ি বা flat কেনা সহজ হতে পারে।
দীর্ঘমেয়াদে property ownership তৈরি করা যায়।
Savings পুরোপুরি ব্যবহার না করেও purchase সম্ভব হতে পারে।
অসুবিধা
Interest-এর কারণে total property cost বাড়ে।
Monthly EMI financial pressure তৈরি করতে পারে।
Floating rate হলে future repayment cost বাড়তে পারে।
Property documents নিয়ে সমস্যা হলে loan approval আটকে যেতে পারে।
Long tenure-এ total interest বড় হতে পারে।
আরো পড়ুন
- Tapmad: বাংলাদেশের সেরা স্পোর্টস স্ট্রিমিং প্ল্যাটফর্ম – দাম, বৈশিষ্ট্য ও ব্যবহার পদ্ধতি
- bd cricket: বাংলাদেশ ক্রিকেটের ইতিহাস, অর্জন, তারকা খেলোয়াড় ও ভবিষ্যৎ সম্ভাবনা
- ban v aus: বাংলাদেশ বনাম অস্ট্রেলিয়া ক্রিকেট প্রতিদ্বন্দ্বিতার সম্পূর্ণ ইতিহাস ও পরিসংখ্যান
- FIFA এর কাঠামো ও শাসনব্যবস্থা: ফুটবল বিশ্বের প্রশাসনিক পিরামিড – কারা চালায় এই বিশাল সংস্থা? (২০২৫ আপডেট)
- ফ্রিল্যান্সিং কি?
FAQ
Commercial bank home loan কী?
Commercial bank থেকে বাড়ি, flat বা নির্দিষ্ট housing purpose-এর জন্য নেওয়া loan-কে home loan বলা হয়।
2026 সালে home loan interest rate কত?
Home loan interest rate bank, borrower profile, loan product এবং market conditions অনুযায়ী পরিবর্তিত হতে পারে। Current rate সরাসরি সংশ্লিষ্ট bank থেকে যাচাই করা উচিত।
সব borrower কি একই interest rate পান?
না। Borrower profile, income, loan amount, tenure এবং bank policy অনুযায়ী rate ভিন্ন হতে পারে।
Home loan-এর জন্য কত income প্রয়োজন?
একটি নির্দিষ্ট universal income requirement নেই। Bank borrower-এর income, existing liabilities এবং repayment capacity বিবেচনা করে।
Home loan-এর EMI কীভাবে হিসাব করব?
Loan amount, interest rate এবং tenure ব্যবহার করে EMI calculator বা standard EMI formula দিয়ে হিসাব করা যায়।
Home loan-এর জন্য down payment কত লাগে?
এটি bank-এর financing policy, property value এবং borrower profile-এর ওপর নির্ভর করতে পারে।
Home loan-এর tenure কত হতে পারে?
Bank ও loan product অনুযায়ী tenure পরিবর্তিত হয়। Long tenure-এ EMI কম হতে পারে, তবে total interest বেশি হতে পারে।
Fixed interest rate ভালো নাকি floating rate?
কোনটি ভালো তা borrower-এর risk tolerance এবং market condition-এর ওপর নির্ভর করে। Fixed rate predictability দিতে পারে, floating rate market change-এর সঙ্গে পরিবর্তিত হতে পারে।
Home loan নিতে কী documents লাগে?
NID, income proof, bank statement, tax-related documents এবং property documents সাধারণত গুরুত্বপূর্ণ। Exact list bankভেদে আলাদা হতে পারে।
Resale flat-এর জন্য home loan পাওয়া যায়?
অনেক bank resale property finance করতে পারে, তবে property title, valuation এবং legal documentation acceptable হতে হয়।
Developer-এর flat কিনতে bank loan পাওয়া যায়?
যোগ্য project এবং borrower criteria পূরণ হলে home loan পাওয়া যেতে পারে। Bank project এবং property documents যাচাই করতে পারে।
Processing fee কী?
Loan processing করার জন্য bank যে applicable fee নেয় তাকে processing fee বলা হয়।
Home loan আগে পরিশোধ করা যায়?
অনেক loan product-এ prepayment বা early settlement-এর option থাকতে পারে। Applicable charge ও terms আগে যাচাই করা উচিত।
EMI সময়মতো না দিলে কী হবে?
Late payment charge, additional financial cost এবং credit-related consequences হতে পারে।
Home loan নেওয়ার আগে কোন বিষয়টি সবচেয়ে গুরুত্বপূর্ণ?
Interest rate-এর পাশাপাশি total repayment, EMI affordability, fees, tenure, property legal status এবং prepayment terms বিবেচনা করা সবচেয়ে গুরুত্বপূর্ণ।
Bank loan-এর জন্য property valuation কেন করা হয়?
Property-এর market বা assessed value বুঝতে এবং bank-এর financing risk নির্ধারণে valuation গুরুত্বপূর্ণ হতে পারে।
Related Internal Article Ideas
Flat Price per Sq Ft in Uttara Dhaka 2026
Land Registration Fee & Stamp Duty BD
Legal Document Checklist Buying Flat BD
Purbachal Plot Investment Future BD 2026
Interior Design Cost per Sq Ft Dhaka
Conclusion
Commercial Bank Home Loan Rates BD 2026 নিয়ে সিদ্ধান্ত নেওয়ার সময় শুধু interest rate দেখলে হবে না। একটি home loan আসলে দীর্ঘমেয়াদি financial commitment।
তাই loan নেওয়ার আগে নিজের income, existing debt, emergency savings এবং future financial obligations বিবেচনা করুন।
এরপর একাধিক commercial bank-এর interest rate, loan tenure, processing fee, valuation cost, legal fee, prepayment policy এবং অন্যান্য charges compare করুন।
Property documents-এর legal statusও অত্যন্ত গুরুত্বপূর্ণ। কারণ flat বা house-এর title clear না হলে loan approval এবং future ownership উভয় ক্ষেত্রেই সমস্যা হতে পারে।
সবচেয়ে ভালো approach হলো affordable EMI + reasonable interest rate + clear property title + manageable tenure—এই চারটি বিষয় একসঙ্গে বিবেচনা করে loan নির্বাচন করা।
শেষ পর্যন্ত, যে bank সবচেয়ে কম interest rate দিচ্ছে সেটিই সবসময় সবচেয়ে ভালো option নয়। আপনার total repayment cost, financial capacity এবং loan terms-এর সঙ্গে কোন offer সবচেয়ে বেশি মানানসই, সেটিই হওয়া উচিত final decision-এর মূল ভিত্তি।